
Theo khảo sát mới đây của Chi cục Trồng trọt vào bảo vệ thực vật tỉnh Vĩnh Long, chi phí đầu tư vật chất vào sản xuất chiếm tỉ lệ rất cao (71,7%) trong tổng chi phí sản xuất lúa và tăng 5,3% so với cùng kỳ năm trước. Trong đó, chi phí phân bón là 33,1% và thuốc bảo vệ thực vật là 14,6%.
Vì vậy, thời gian qua, để giảm gánh nặng chi phí đầu vào trong sản xuất nông nghiệp của người nông dân khi thị trường phân bón có biến động, việc tìm kiếm và ban hành những giải pháp về chính sách phù hợp nhất trong từng giai đoạn, thời điểm để bảo đảm quyền lợi của người nông dân, doanh nghiệp luôn được nhà nước quan tâm.
Kể từ ngày 01 tháng 01 năm 2015, Phân bón; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp; tàu đánh bắt xa bờ; thức ăn gia súc, gia cầm và thức ăn cho vật nuôi khác là đối tượng không chịu thuế giá trị gia tăng – đây là nội dung, được quy định tại Khoản 1, Điều 13 Luật số 71/2014/QH13 ngày 26 tháng 11 năm 2014 và trong đó phân bón; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp là đối tượng mà nhà nông và nhà sản xuất phân bón, kể cả các cơ quan quản lý nhà nước đều rất quan tâm, có ý kiến về một số bất cập, khó khăn khi áp dụng trong thời gian vừa qua.
Theo Tiến sĩ Phùng Hà, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Phân bón Việt Nam, Khoản 1, Điều 3 Luật số 71/2014/QH13 ngày 26/11/2014 của Quốc hội quy định, phân bón là mặt hàng thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT) kể từ ngày 01/01/2015. Do đó, doanh nghiệp sản xuất phân bón không được khấu trừ, hoàn thuế GTGT của hàng hóa, dịch vụ mua vào (kể cả thuế GTGT của hàng hóa mua vào hoặc nhập khẩu để tạo tài sản cố định) dùng cho sản xuất phân bón, toàn bộ chi phí này phải tính vào chi phí sản xuất.
Là một quốc gia về nông nghiệp, phân bón có ý nghĩa vô cùng quan trọng với người nông dân, mọi sự tác động về giá đều có ảnh hưởng trực tiếp đến hoạt động sản xuất nông nghiệp.
Và ngay lập tức, khi Luật Thuế 71 được thực thi, các doanh nghiệp sản xuất phân bón trong nước là đối tượng tác động trực tiếp cũng như là đối tượng điều chỉnh giá bán và cuối cùng, người nông dân phải chịu mua giá cao hơn do việc doanh nghiệp không được khấu trừ vật tư đầu vào sản xuất, khấu trừ chi phí máy móc thiết bị đầu tư… đẩy toàn bộ chi phí sản xuất, kinh doanh gia tăng đồng nghĩa với việc tăng giá bán bên cạnh việc đã tiết giảm chi phí để chia sẻ với nhà nông.
Điều này có khác biệt khi phân bón là mặt hàng chịu thuế, nguyên liệu đầu vào cho sản xuất phân bón sẽ được khấu trừ, một cách gián tiếp giảm giá thành sản xuất phân bón hài hòa lợi ích của các bên, tạo sự bình đẳng giữa phân bón sản xuất trong nước và nhập khẩu, góp phần giảm giá thành sản xuất.
Mặt khác, do phân bón là hàng hoá không chịu thuế GTGT nên các dự án đầu tư cho sản xuất phân bón cũng không được hoàn thuế GTGT cho trang thiết bị công nghệ cấu thành tài sản cố định của dự án, làm tăng tổng mức đầu tư của dự án và trực tiếp làm tăng giá thành sản phẩm.
Khi đó, nguyên liệu đầu vào cho sản xuất phân bón sẽ được khấu trừ, một cách gián tiếp giảm giá thành sản xuất phân bón hài hòa lợi ích của các bên, tạo sự bình đẳng giữa phân bón sản xuất trong nước và nhập khẩu, góp phần giảm giá thành sản xuất.
Bên cạnh đó, sức cạnh tranh của các mặt hàng phân bón sản xuất trong nước sẽ kém hơn so với sản phẩm phân bón nhập khẩu khi các nhà xuất khẩu có công nghệ ổn định, hoạt động với các chính sách phù hợp nên có giá thành cạnh tranh hơn và khi sản phẩm trong nước nâng giá, họ có khả năng nâng giá với mức giá cạnh tranh nhiều hơn.
Ghi nhận phản ánh từ đại diện một số doanh nghiệp sản xuất phân bón trong nước:
Theo ông Vũ Việt Tiến, Tổng giám đốc Công ty CP DAP số 2 – Vinachem, việc sửa đổi bổ sung Luật thuế 71, đưa phân bón vào đối tượng chịu thuế chưa được Quốc hội thông qua, chi phí nguyên liệu đầu vào không được khấu trừ khiến giá thành sản xuất cao, giảm lợi thế cạnh tranh đối với các mặt hàng DAP nhập khẩu.
Ông Nguyễn Ngọc Sơn, Phó Tổng giám đốc, Công ty CP DAP – Vinachem cho rằng, khó khăn lớn nhất hiện nay vẫn là những bất cập của chính sách thuế, hiện vẫn đang quy định mặt phân bón sản xuất trong nước không thuộc danh mục các mặt hàng chịu thuế VAT, đã khiến toàn bộ chi phí thuế đầu vào phải cộng vào giá thành sản phẩm. Đây là tác nhân trực tiếp, tạo ra sự cạnh tranh không bình đẳng giữa các sản phẩm phân bón nhập khẩu và sản phẩm phân bón sản xuất trong nước.
Chia sẻ thêm về vấn đề này tại buổi Tọa đàm “Tìm giải pháp ổn định nguồn cung và bình ổn giá phân bón” ngày 30/8/2022, ông Vũ Xuân Hồng, Phó Tổng Giám đốc Công ty CP Supe phốt phát và Hóa chất Lâm Thao cho biết, trong suốt 7 năm qua, doanh nghiệp phân bón không được khấu trừ thuế đầu vào nên đã bị thiệt hại trung bình 90 - 100 tỷ đồng/năm.
Điều này làm cho giá thành sản phẩm tăng lên 6 - 7% và bắt buộc phải tính vào giá bán. Vì vậy, cần sửa đổi Luật số 71/2014/QH13, tính toán áp thuế VAT đối với phân bón một cách hợp lý, khoảng 4 - 5%, để bảo đảm cạnh tranh cho phân bón nhập khẩu và phân bón sản xuất trong nước.
Nguồn: Tạp chí Công Thương
Cục Hóa chất công bố công khai tình hình thực hiện dự toán thu, chi nhân sách nhà nước 09 tháng đầu năm 2026
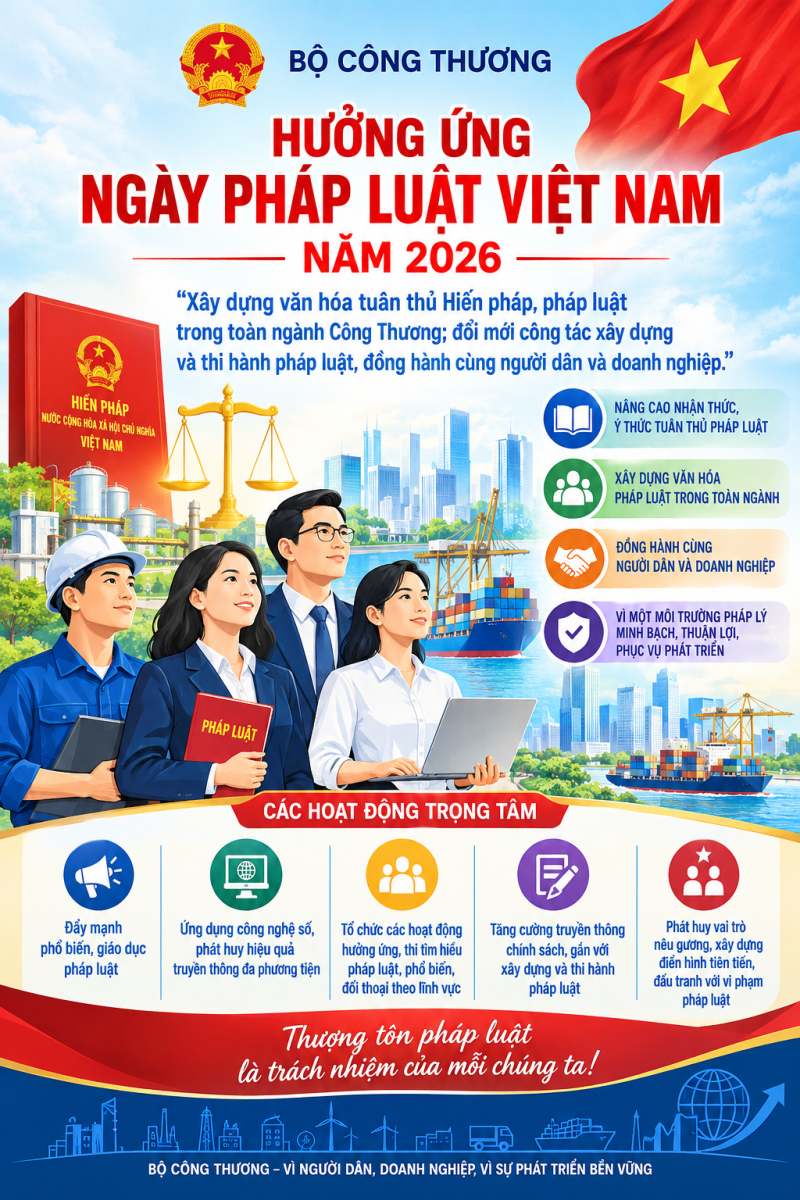
Hưởng ứng Ngày Pháp luật nước Cộng hòa xã hội chủ nghĩa Việt Nam năm 2026, Cục Hóa chất triển khai các hoạt động tuyên truyền, phổ biến, giáo dục pháp luật gắn với chức năng, nhiệm vụ quản lý nhà nước về hóa chất; góp phần nâng cao nhận thức, ý thức tuân thủ pháp luật của cán bộ, công chức, người lao động và cộng đồng doanh nghiệp hoạt động trong lĩnh vực hóa chất.
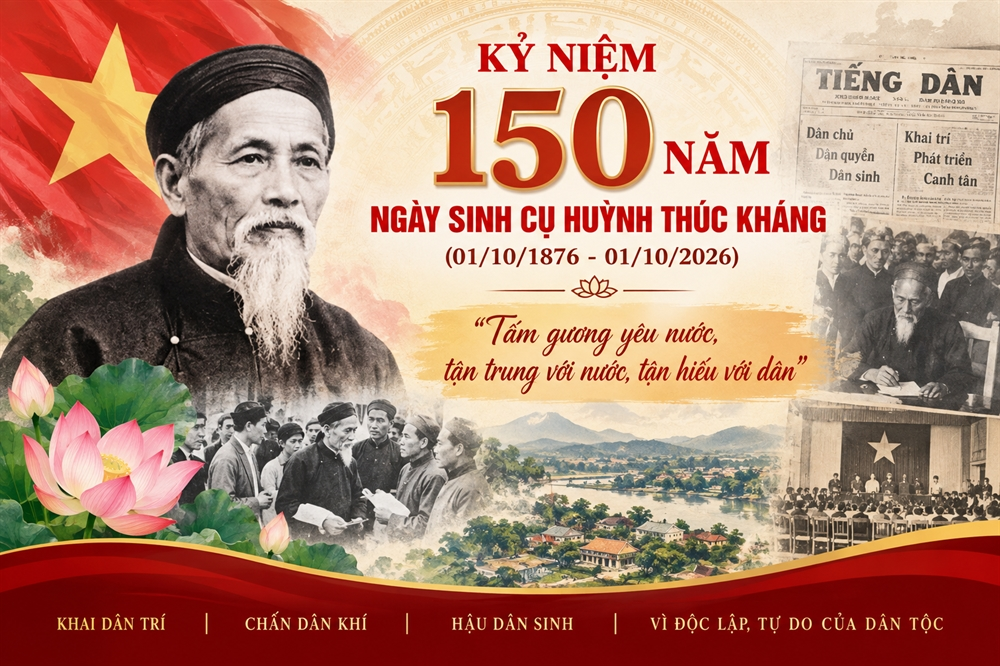
Kỷ niệm 150 năm Ngày sinh cụ Huỳnh Thúc Kháng (01/10/1876 - 01/10/2026) là dịp để ôn lại cuộc đời, sự nghiệp và những cống hiến to lớn của một bậc chí sĩ yêu nước tiêu biểu của dân tộc Việt Nam. Từ một nhà nho khoa bảng, cụ Huỳnh Thúc Kháng đã lựa chọn con đường dấn thân vì dân, vì nước; trải qua phong trào Duy Tân, những năm tháng tù đày ở Côn Đảo, hoạt động nghị trường, báo chí, rồi đảm nhiệm những trọng trách quan trọng trong Chính phủ cách mạng. Cuộc đời và sự nghiệp của Cụ là tấm gương sáng ngời về lòng yêu nước, khí tiết, nhân cách và tinh thần tận tụy phụng sự Tổ quốc, phục vụ Nhân dân.
Công bố công khai điều chỉnh dự toán thu, chi NSNN năm 2026 của Cục Hóa chất thực hiện tiết kiệm theo Nghị quyết số 135/NQ-CP của Chính phủ
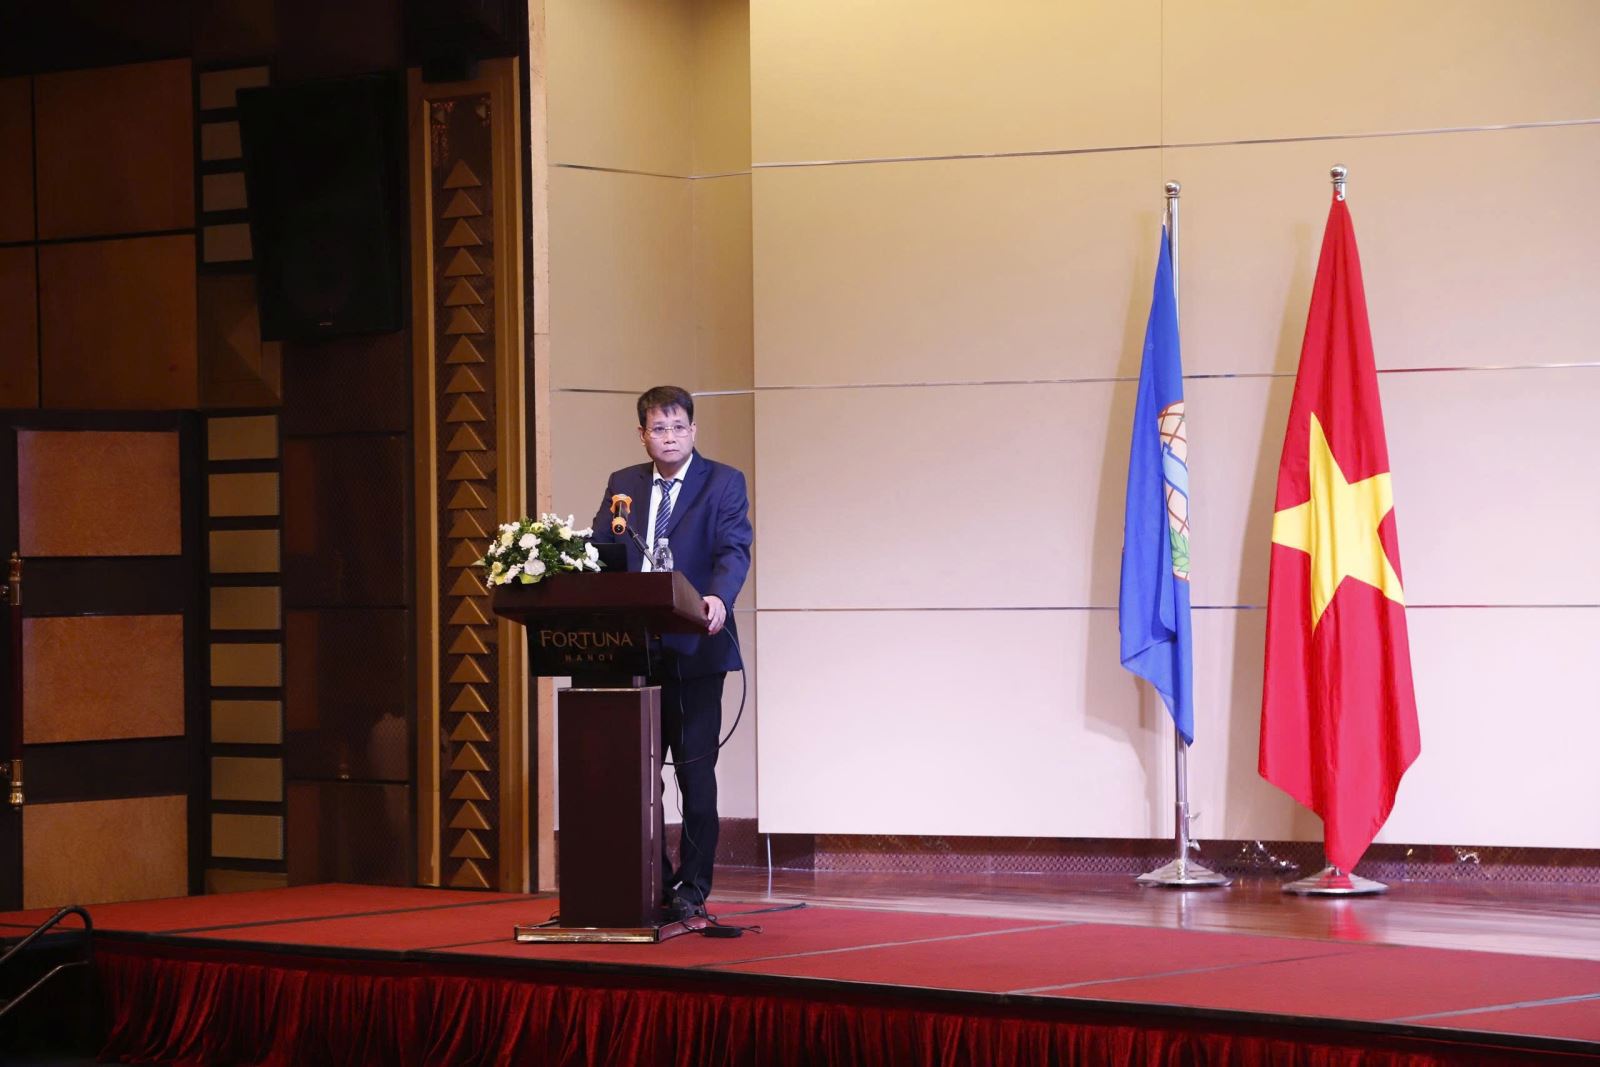
Từ ngày 29/9 đến 01/10/2026 tại Hà Nội, Binh chủng Hóa học phối hợp với Tổ chức Cấm vũ khí hóa học (OPCW) và Cục Hóa chất/Bộ Công Thương tổ chức Khóa tập huấn về Công ước Cấm vũ khí hóa học (CWC) dành cho các quốc gia thành viên khu vực Châu Á. Dự khai mạc có Thiếu tướng Nguyễn Đình Hiền, Tư lệnh Binh chủng Hóa học - Phó trưởng Cơ quan Đầu mối Quốc gia, Trưởng Cơ quan Thường trực của Cơ quan Đầu mối Quốc gia Việt Nam về phòng, chống phổ biến vũ khí hủy diệt hàng loạt.
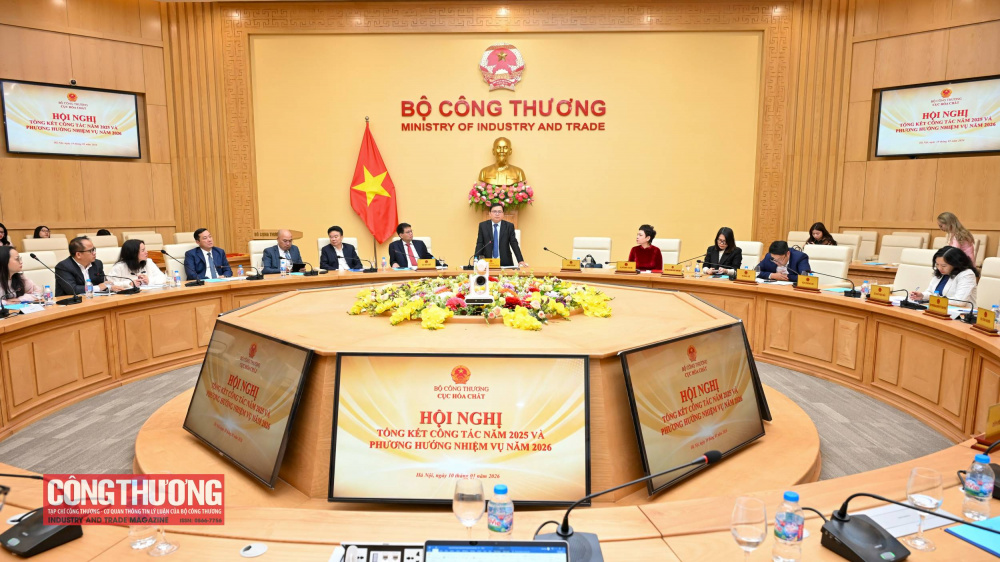
Bộ trưởng Bộ Công Thương vừa ký ban hành Quyết định số 2233/QĐ-BCT ngày 11/9/2026 quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Cục Hóa chất.